Honey Loan: Online Loan app

Mga screenshot
Mga detalye
- Rating
- 244.00 mga review
- Bersyon
- 3.0.20
- Developer
- DYNINNO FINTECH HOLDING LIMITED
Pagsusuri ni Norviv
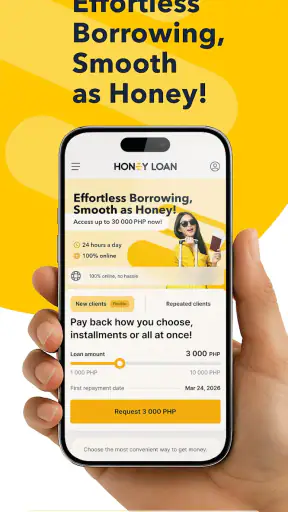
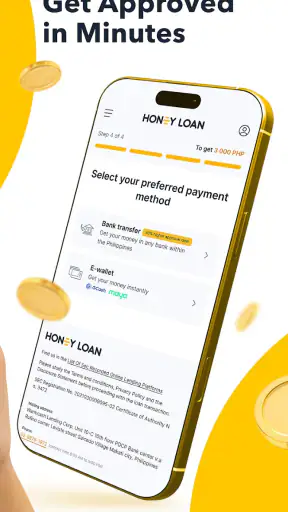
Kapag kailangan ng dagdag na pera para sa isang agarang gastusin, ang pinakamahirap minsan ay hindi ang pag-fill out ng form kundi ang pag-alam kung malinaw ba talaga ang prosesong papasukin. Dito pumapasok ang Honey Loan, isang finance app mula sa DYNINNO FINTECH HOLDING LIMITED na nakatuon sa online loan application sa Pilipinas. Libre itong i-download at gamitin, at ang pangunahing alok nito ay mga loan na nasa pagitan ng isang libo at tatlumpung libong piso.
Sinubukan ko itong tingnan hindi lang bilang mabilis na paraan para mag-apply, kundi bilang financial tool na dapat gamitin nang maingat. Maganda ang unang dating nito dahil malinaw ang pangunahing layunin: maghanap ng loan online, basahin ang mga tuntunin, at magpatuloy kung pasok sa iyong pangangailangan. Pero sa ganitong uri ng app, hindi sapat na mabilis ang application. Mas mahalaga kung nauunawaan mo ang kabuuang obligasyon bago ka pumindot ng kumpirmasyon.
May average rating itong 4.5 mula sa humigit-kumulang dalawang libo at apat na raang rating, habang mahigit dalawang daang review ang makikita sa listing. Nasa mahigit isang daang libong device na rin ang nakapag-install nito. Hindi ko itinuturing ang mga numerong iyon bilang awtomatikong patunay na bagay ito sa lahat, pero nagpapakita ang mga ito na may sapat na interes ang mga user sa ganitong uri ng serbisyo.
Ang unang tingin sa Honey Loan bilang online loan app
Simple ang posisyon ng app: para ito sa taong gustong mag-apply ng loan sa Pilipinas gamit ang telepono, sa halip na pumunta agad sa tradisyonal na lending office o mag-asikaso ng mas mahabang proseso sa bangko. Ang ganitong setup ay kapaki-pakinabang para sa mga may agarang pangangailangan, lalo na kung limitado ang oras at gusto munang makita kung may available na option bago gumawa ng desisyon.
Ang developer nito ay DYNINNO FINTECH HOLDING LIMITED, at ang kasalukuyang bersyon ay 3.0.20. Gumagana ito sa Android 7.0 pataas, kaya hindi naman kinakailangan ang bagong-bagong telepono para masubukan ang app. Binigyan ito ng rating na 3+, ngunit hindi ibig sabihin nito na dapat nang mangutang ang kahit sinong batang gumagamit. Ang loan ay isang legal at pinansyal na obligasyon, kaya ang tunay na tamang user ay nasa hustong gulang at may kakayahang magbayad.
Sa praktikal na paggamit, ang pinakamalaking benepisyo ay ang paglalagay ng application process sa isang mobile screen. Hindi mo kailangang magsimula sa maraming branch o tawag. Gayunman, hindi ko irerekomenda na i-install ito dahil lang sa pangakong mabilis ang proseso. I-install mo ito kung may malinaw kang dahilan, alam mo kung magkano lang ang kailangan mo, at handa kang suriin ang bawat detalye bago magsumite.
Isang makatotohanang sitwasyon kung saan maaaring makatulong
Halimbawa, may biglaang gastos sa pag-uwi, maliit na repair sa bahay, o bayaring hindi puwedeng ipagpaliban hanggang sa susunod na sahod. Sa ganitong pagkakataon, maaaring gamitin ang app para tingnan kung may loan option na tumutugma sa kinakailangang halaga. Ang mahalagang disiplina ay huwag awtomatikong piliin ang pinakamataas na halagang puwedeng hiramin. Kung sapat na ang mas maliit na halaga para sa partikular na problema, mas madaling pamahalaan ang magiging bayaran.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May isa pang mas ligtas na paraan ng paggamit: ituring ang application bilang paghahambing at pagsusuri, hindi bilang instant permission na gumastos. Isulat muna ang eksaktong kailangan, ang petsa kung kailan mo inaasahang makakabayad, at ang maximum na halagang kaya mong ilaan. Kapag hindi tugma ang magiging obligasyon sa budget, mas mabuting huminto kaysa piliting tapusin ang application.
Malinaw na tuntunin ang dapat maging sentro ng desisyon
Isa sa mga positibong punto ng Honey Loan ay ang pagtutok nito sa malinaw na terms. Para sa akin, ito ang dapat unang suriin bago ang bilis, interface, o convenience. Basahin ang kabuuang halagang kailangang ibalik, ang iskedyul ng bayaran, anumang singil na kasama sa offer, at ang mga kondisyon kapag nahuli o hindi nakapagbayad.
Huwag umasa sa halagang makikita sa unang screen lamang. Ang mahalagang tanong ay hindi “Magkano ang puwedeng makuha?” kundi “Magkano ang aktuwal na babalik sa lender, at kailan eksaktong kailangan itong bayaran?” Kung may bahagi ng terms na hindi mo maintindihan, huwag magpatuloy hanggang malinaw ito sa iyo. Sa loan app, ang isang maliit na hindi napansing detalye ay maaaring maging malaking problema sa budget.
Praktikal din na kumuha ng screenshot o personal na tala ng offer na binasa mo bago ito kumpirmahin, basta hindi mo isinasama o ipinapamahagi ang sensitibong personal na impormasyon. Hindi ito kapalit ng opisyal na record, pero nakatutulong ito para maalala mo ang napagkasunduan at maihambing ang loan sa ibang option.
Mga kontrol na dapat tingnan bago magpatuloy
Sa anumang financial app, mahalagang malaman kung ano ang hinihingi nito sa iyo sa bawat hakbang. Bago magbigay ng personal na detalye, basahin ang screen nang buo at tingnan kung malinaw kung bakit kailangan ang bawat impormasyon. Huwag magbigay ng data sa pamamagitan ng ibang channel o sa taong nag-aalok ng “mas mabilis” na approval sa labas ng opisyal na application flow.
Hindi ko itinuturing na sapat ang pagkakaroon ng magandang rating para balewalain ang privacy. Ang rating na 4.5 ay maaaring magbigay ng paunang confidence, pero hindi nito sinasagot ang lahat ng tanong tungkol sa account security, data handling, o kung paano mo mamamahalaan ang iyong application. Ang tamang gawi ay suriin ang mga pahintulot na ipinapakita ng device at tanggapin lamang ang mga nauunawaan mong kailangan para sa prosesong gagawin mo.
Kung may permission na hindi mo inaasahan o hindi mo maunawaan, huminto muna at basahin ang paliwanag bago pumayag. Huwag ding gumamit ng pampublikong Wi-Fi kapag nagsusumite ng sensitibong impormasyon. Mas mainam ang sariling mobile data o pinagkakatiwalaang network, kasama ang screen lock at updated na operating system kung kaya ng iyong telepono.
Pagkatapos mag-apply, bantayan ang iyong account at ang anumang notification na may kaugnayan sa application. Huwag mag-click agad sa mensaheng humihingi ng password, one-time code, o karagdagang bayad kung hindi mo kayang iugnay iyon sa mismong proseso sa app. Kapag may kahina-hinalang instruction, mas ligtas na bumalik sa opisyal na app kaysa sumagot sa random na message.
Ang mga sensitibong sandali sa paggamit
May tatlong sandali kung kailan dapat mas mabagal ang iyong pagdedesisyon. Una, kapag naglalagay ka ng personal na impormasyon. Ikalawa, kapag ipinapakita na ang loan offer at kabuuang repayment. Ikatlo, kapag may deadline o payment instruction na kailangang sundin. Sa bawat isa, iwasang mag-multitask o magmadali dahil lamang sa pangambang mawala ang offer.
Sa unang yugto, i-check ang spelling ng pangalan, contact details, at iba pang inilalagay mong impormasyon bago isumite. Ang maling entry ay maaaring magdulot ng pagkaantala o komplikasyon sa pag-verify. Sa ikalawang yugto, huwag tumingin sa monthly o periodic amount lamang; isipin ang kabuuang epekto nito sa iyong susunod na budget. Sa ikatlo, magtakda ng sariling paalala bago pa dumating ang due date para hindi ka umaasa sa huling notification.
Ang isang hindi obvious na trade-off ng online loan app ay convenience laban sa impulsive borrowing. Dahil nasa telepono ang application, mas madaling mag-apply habang emosyonal o nagmamadali. Kaya ang pinakamahalagang “feature” na dapat mong gamitin ay ang kakayahang huminto. Isara ang app, gumawa ng budget, at bumalik lamang kapag kaya mong ipaliwanag sa sarili kung bakit kailangan ang loan at paano ito babayaran.
Kung paano mapapanatili ng user ang kontrol
Para sa akin, mas maayos gamitin ang Honey Loan kung may personal kang checklist. Ilagay roon ang halagang kailangan, dahilan ng pangungutang, petsa ng inaasahang bayaran, at kabuuang repayment na nakalagay sa offer. Idagdag kung saan manggagaling ang pambayad. Kung wala kang malinaw na sagot sa huling tanong, senyales iyon na hindi pa tamang oras para mangutang.
Magandang ihiwalay ang loan money sa regular na discretionary spending. Kung gagamitin ito sa isang partikular na emergency, huwag itong gawing dagdag-budget para sa online shopping, pagkain sa labas, o ibang bagay na puwedeng ipagpaliban. Ang ganitong simpleng paghihiwalay ay nakatutulong para hindi lumobo ang gastusin at masundan mo kung saan napunta ang hiniram.
Kung sakaling magbago ang iyong kakayahang magbayad, huwag hintaying lumala ang sitwasyon. Balikan ang available na account controls at opisyal na support route sa app, at panatilihing dokumentado ang iyong mga hakbang. Hindi ko irerekomenda ang pakikipag-ayos sa hindi kilalang third party na nagsasabing kaya nitong “ayusin” ang account kapalit ng bayad o personal na credentials.
May halaga rin ang regular na pag-review ng account. Kapag tapos na ang application o nabayaran na ang obligasyon, tingnan kung may natitirang session, naka-save na detalye, o notification preference na gusto mong baguhin. Ang layunin ay hindi lamang makakuha ng loan; dapat alam mo rin kung paano mo babawasan ang exposure ng iyong account pagkatapos gamitin ang serbisyo.
Paghahambing sa bangko, cooperatives, at ibang lending option
Kung may available kang credit card, salary advance, cooperative loan, o personal loan mula sa bangkong pinagkakatiwalaan mo, ihambing muna ang kabuuang gastos at payment schedule. Maaaring mas pamilyar at mas mabagal ang tradisyonal na option, pero minsan mas angkop ito para sa mas malaking halaga o mas mahabang repayment plan. Ang Honey Loan ay mas natural tingnan bilang option para sa mas limitadong pangangailangan na kailangang simulan online.
Hindi rin pareho ang convenience at affordability. Ang isang app ay maaaring mas madaling ma-access kaysa branch, pero hindi ibig sabihin na ito na ang pinakamura o pinakabagay na paraan. Kung regular kang nangangailangan ng loan para sa pang-araw-araw na gastusin, hindi na iyon simpleng emergency solution. Mas makabubuting ayusin ang budget, humanap ng mas matatag na income plan, o kumonsulta sa mapagkakatiwalaang financial adviser kaysa umasa sa paulit-ulit na short-term borrowing.
Para sa taong ayaw mag-install ng finance app o hindi komportable sa digital submission, mas bagay ang direktang pakikipag-usap sa bangko o cooperative. Para naman sa user na marunong magbasa ng terms, may malinaw na repayment source, at gusto ng mobile-first na proseso, mas may saysay ang pagsubok sa Honey Loan. Ang pagpili ay dapat nakabatay sa kabuuang gastos at kontrol, hindi sa bilis lamang.
Sino ang dapat gumamit, at sino ang dapat umiwas
Sa tingin ko, ang app ay maaaring maging kapaki-pakinabang sa adult user sa Pilipinas na may tiyak at pansamantalang pangangailangan, may regular na pinanggagalingan ng pambayad, at handang magbasa ng terms bago magdesisyon. Ang pagiging libre ng app ay nakatutulong sa pag-access, pero hindi nito ginagawang libre ang mismong loan. Iyan ang pagkakaibang madaling makaligtaan ng bagong user.
Dapat umiwas ang taong walang malinaw na repayment plan, nangungutang para bayaran ang isa pang loan, o umaasang maaayos ng bagong utang ang paulit-ulit na kakulangan sa budget. Hindi rin ito magandang unang hakbang para sa taong hindi komportable magbigay ng financial information online. Sa ganitong sitwasyon, mas ligtas ang paghingi ng payo sa pinagkakatiwalaang kapamilya, financial counselor, o lehitimong institution na kilala mo na.
Hindi ko rin irerekomenda ang pag-apply nang sabay-sabay sa maraming loan app. Mahirap subaybayan ang magkakaibang terms, due dates, at total repayment. Mas maingat na pumili ng isang option, basahin ito nang mabuti, at huwag magpatuloy kung hindi malinaw ang obligasyon.
Ang kabuuang hatol ko sa paggamit nito
Ang Honey Loan ay may malinaw na gamit: inilalapit nito sa mobile user ang online loan application sa Pilipinas, na may ipinapakitang loan range mula isang libo hanggang tatlumpung libong piso at nakatuon sa malinaw na terms. Sa aking pagsusuri, ang pinakamalakas nitong punto ay ang convenience at ang posibilidad na makapagsimula ng proseso nang hindi dumadaan agad sa tradisyonal na setup.
Pero ang convenience na iyon ang kailangan ding bantayan. Hindi sapat ang mataas na rating, malaking install base, o simpleng application flow para masabing tama na agad ang loan para sa iyo. Ang tunay na sukatan ay kung naiintindihan mo ang kabuuang babayaran, kontrolado mo ang iyong personal information, at may realistiko kang paraan para matapos ang obligasyon sa oras.
Kung gagamitin mo ito, gawin mo nang mabagal at planado: ihanda ang budget, basahin ang bawat terms screen, suriin ang hinihinging permissions at account choices, at panatilihin ang sariling record ng mahahalagang detalye. Huwag magpadala sa pressure o sa pinakamataas na available amount. Ang pinakamagandang resulta ay hindi ang pinakamabilis na approval, kundi ang loan na kaya mong bayaran nang hindi sinisira ang susunod mong mga gastusin.
Sa huli, nakikita ko ang Honey Loan bilang isang praktikal na tool para sa isang tiyak at maikling pangangailangan, hindi bilang permanenteng solusyon sa kakulangan sa pera. Libre itong gamitin at may 3+ content rating, habang ang kasalukuyang bersyon nitong 3.0.20 ay para sa Android 7.0 pataas. Kung malinaw ang iyong dahilan, kaya mong magbayad, at handa kang protektahan ang iyong account at data, maaari mo itong isaalang-alang. Kung hindi, mas mabuting piliin ang mas mabagal ngunit mas pamilyar na alternatibo kaysa pumasok sa obligasyong hindi mo kayang pamahalaan.
Mga madalas itanong
01Ano ang Honey Loan: Online Loan app at paano ito gumagana?
Ang Honey Loan: Online Loan ay isang mobile application na naglalayong gawing mas madali ang pagsumite ng aplikasyon para sa personal na pautang gamit ang smartphone. Karaniwang hinihingi nito ang pangunahing impormasyon tungkol sa aplikante, kita, trabaho, at iba pang detalye para sa pagsusuri. Hindi awtomatikong garantisado ang pag-apruba; nakadepende ito sa kwalipikasyon, beripikasyon, at mga patakaran ng lending provider.
02Ligtas ba gamitin ang Honey Loan: Online Loan app?
Bago gamitin ang app, mahalagang suriin kung sino ang aktuwal na nagpapatakbo nito, kung may malinaw na pangalan ng kumpanya, contact details, privacy policy, at kaukulang awtorisasyon sa iyong bansa. Basahin din kung anong personal na datos ang kinokolekta at kung kanino ito ibinabahagi. Iwasang magbigay ng password, one-time PIN, o sensitibong impormasyon na hindi kinakailangan para sa aplikasyon.
03Magkano ang maaaring mahiram at magkano ang babayaran?
Ang halaga ng pautang, interest, processing fee, due date, at kabuuang repayment ay maaaring mag-iba depende sa resulta ng pagsusuri at sa partner lender. Huwag umasa sa halagang ipinapakita sa advertisement lamang. Bago kumpirmahin ang aplikasyon, tingnan ang buong breakdown ng principal, interes, late payment charges, at iba pang bayarin upang matiyak na kaya mong bayaran ang obligasyon sa takdang panahon.
04Ano ang mga kinakailangan para makapag-apply sa Honey Loan app?
Karaniwang nangangailangan ang online loan application ng wastong government-issued ID, aktibong mobile number, bank o e-wallet account, address, at impormasyon tungkol sa trabaho o pinagkakakitaan. Maaaring humingi rin ng karagdagang dokumento para sa identity at income verification. Maghanda lamang ng tunay at napapanahong impormasyon, dahil maaaring maantala o tanggihan ang aplikasyon kapag may mali o hindi tugmang detalye.
05Gaano katagal ang approval at paano matatanggap ang loan?
Ang oras ng pagproseso ay maaaring mag-iba depende sa completeness ng iyong impormasyon, bilis ng verification, oras ng aplikasyon, at mga patakaran ng lending partner. Kapag naaprubahan, maaaring ipadala ang pera sa kwalipikadong bank account o e-wallet, ngunit hindi ito dapat ituring na garantiya. Suriin muna ang loan agreement, repayment schedule, at anumang authorization bago tanggapin ang alok.


